DANA: cómo cobrar los daños de tu casa, tu comunidad, tu negocio o tu coche
29 de octubre de 2026
Si te entró agua con la DANA y tenías seguro, lo puede pagar el Consorcio de Compensación de Seguros. No hace falta un seguro especial: vale el de tu casa, el de tu comunidad, el de tu negocio o el de tu coche. Y lo puedes pedir tú mismo, por teléfono o por internet.
Aquí tienes los pasos, qué cambia según el seguro que tengas y qué hacer si te pagan menos de lo que vale el daño.
En resumen: los daños de una inundación extraordinaria los paga el Consorcio si tenías un seguro en vigor y pagado. Haz fotos antes de tirar nada, ten a mano el último recibo y tu número de cuenta, y pídelo en el 900 222 665 o en consorseguros.es. En casas, comunidades de vecinos y coches no te descuentan nada. En comercios y empresas se descuenta el 7 % del daño. El coche está cubierto aunque solo tengas el seguro a terceros. Y si te pagan poco, puedes reclamar gratis.
Lo esencial, de un vistazo
| Qué | Dato | Fuente |
|---|---|---|
| Quién paga | El Consorcio de Compensación de Seguros, si tenías seguro en vigor y pagado | Cláusula de indemnización del CCS |
| Cómo pedirlo | 900 222 665 o consorseguros.es. Lo puedes pedir tú, tu aseguradora o tu mediador | CCS, comunicado del 22-oct-2026 y web |
| Plazo de 7 días | Si ya ha pasado, pídelo igual: el Consorcio tramita también las que lleguen tarde | CCS, comunicado del 22-oct-2026 |
| Casa y comunidad de vecinos | Sin franquicia: no te descuentan nada | Cláusula del CCS, apartado 3 |
| Comercio, nave o empresa | Se descuenta el 7 % del daño | Cláusula del CCS, apartado 3 |
| Coche | Cubierto aunque solo tengas el seguro a terceros (desde 2016), y sin franquicia | Cláusula del CCS, apartados 3 y 4; Ley 20/2015, disp. final 8.ª |
| Si te pagan poco | Correo a ccs@consorseguros.es, asunto «disconformidad con indemnización» | Preguntas frecuentes del CCS |
| Si tu aseguradora te dice que no | Su servicio de atención al cliente tiene un mes para contestarte, y es gratis | Ley 44/2002, art. 29 |
Quién paga los daños de la DANA
Los daños de una inundación extraordinaria no los paga tu compañía de seguros, sino el Consorcio de Compensación de Seguros. Es una entidad pública que cubre las catástrofes de la naturaleza en toda España.
¿Y por qué te cubre? Porque tu seguro ya lleva un pequeño recargo para el Consorcio. Va dentro del recibo que pagas cada año, aunque no lo veas.
Para cobrar, solo necesitas dos cosas:
- Que el seguro estuviera en vigor el día de la DANA.
- Que el recibo estuviera pagado. Por eso es lo primero que te van a pedir.
No hace falta que declaren la zona catastrófica. Lo ha dicho el propio Consorcio.
Cómo pedirlo, en tres pasos
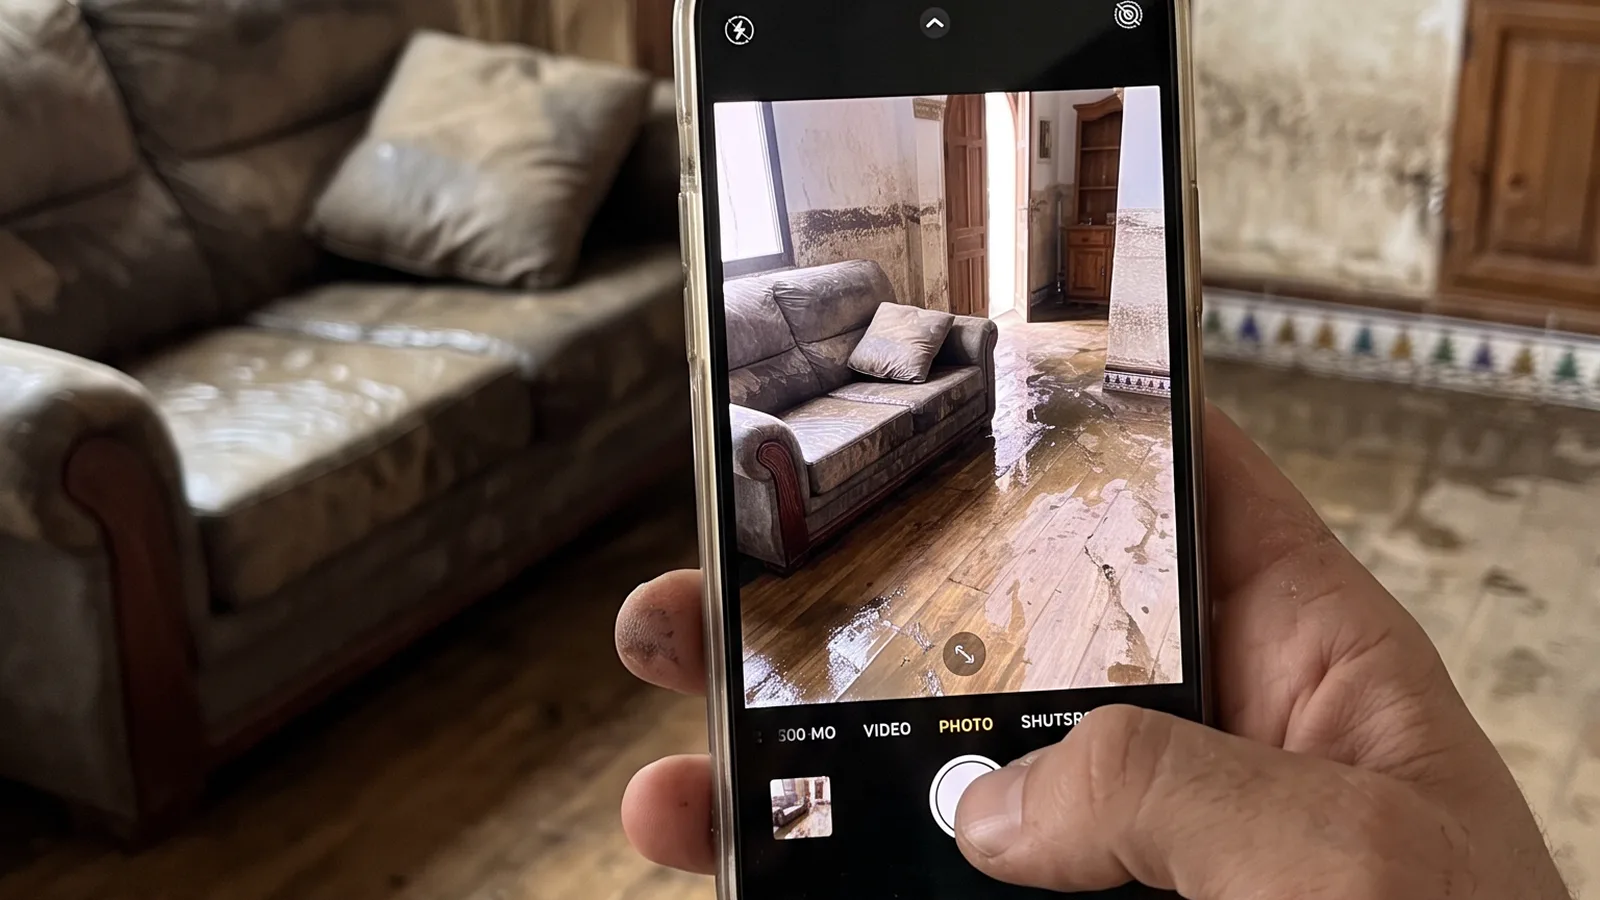
1. Haz fotos antes de tirar nada. De las paredes, los suelos, los muebles y todo lo que se ha estropeado. Si puedes, guarda los restos para el perito. Si los tienes que tirar, haz las fotos antes. Las fotos de antes de limpiar son tu mejor prueba.
2. Ten a mano los papeles.
- El último recibo del seguro, el que pagaste. Ya lleva la compañía y el número de póliza.
- Tu número de cuenta, para que te paguen.
- Facturas, tickets o presupuestos de arreglo, si los tienes.
3. Pídelo. Llama al 900 222 665 o entra en consorseguros.es. Te darán un número de expediente: apúntalo, te lo pedirán en todo lo que viene después.
¿Ya pasaron los 7 días? Pídelo igual. El Consorcio ha dicho que tramita también las que lleguen tarde.
Los tres pasos, en menos de un minuto:
Qué cambia según tu seguro
El Consorcio cubre lo mismo que cubre tu póliza y por las mismas cantidades. Por eso conviene saber qué tenías asegurado.
Si es tu casa: seguro de hogar
- Sin franquicia. El Consorcio no te descuenta nada del daño.
- Cubre lo que tengas asegurado. El seguro de hogar suele separar la casa en dos partes:
- Continente: las paredes, los suelos, las puertas y las instalaciones.
- Contenido: los muebles, los electrodomésticos, la ropa y tus cosas. Si solo tenías asegurado el continente, los muebles no entran.
- Ojo si aseguraste por poco. Si tu casa vale más de lo que pone la póliza, te pagan en la misma proporción. Por ejemplo: si aseguraste los muebles por la mitad de lo que valen, te pagan la mitad del daño. La cantidad está en tus Condiciones Particulares.
- Si vives de alquiler, cada uno pide con su seguro. Tus muebles y tus cosas, con el tuyo. La casa, con el del dueño. Si tú no tienes seguro, lo tuyo no lo cubre el del dueño.
Si es tu comunidad de vecinos
- Sin franquicia, igual que en una casa.
- El seguro de la comunidad cubre las zonas comunes: el portal, la escalera, el ascensor, el garaje o los trasteros, según lo que diga la póliza.
- Lo de dentro de tu casa va con tu seguro de hogar. Son dos peticiones distintas.
- Lo suele pedir el presidente o el administrador de la finca, con la póliza de la comunidad. Si el agua entró en el garaje, cada vecino pide lo de su coche con su propio seguro.
Si es tu comercio, tu nave o tu empresa
- Se descuenta el 7 % del daño. Es la franquicia del Consorcio para negocios. Si el daño es de 10.000 €, cobras 9.300 €.
- Lo que el negocio deja de ganar mientras está cerrado solo se cobra si tu póliza incluye la pérdida de beneficios. Se aplica la franquicia que diga tu póliza.
- No se cubre lo que pase por un corte de luz o de agua de fuera, aunque lo cause la DANA. Por ejemplo, el género que se estropea en una cámara porque se fue la luz en todo el barrio.
- Haz inventario: mercancía, maquinaria, mobiliario y obras del local, con facturas si las tienes.
Si es tu coche
- Está cubierto aunque solo tengas el seguro obligatorio, el de terceros. Mucha gente no lo sabe: es así desde el 1 de enero de 2016, cuando cambió la ley. Antes hacía falta tener alguna cobertura de daños del propio coche.
- Sin franquicia.
- Con seguro a terceros, te pagan lo que valía tu coche justo antes de la DANA, a precio de mercado. En la DANA de 2024, el Consorcio tomó el valor de las tablas de Ganvam y le sumó un 20 %.
- Si tu seguro tiene alguna cobertura de daños propios (todo riesgo, lunas, robo o incendio), te pagan según lo que diga tu póliza. Si tu coche es reciente, puede ser más que su valor de mercado.
- Haz fotos del coche por dentro y por fuera, y apunta dónde estaba aparcado.
Cuando venga el perito
Después de pedirlo, el Consorcio manda un perito. Es la persona que mira los daños y dice cuánto valen.
- Enséñale todo: los restos que guardaste, las fotos y la lista de lo estropeado.
- Dale las facturas y los presupuestos de arreglo. Con ellos es más fácil que valore bien.
- Pídele que apunte cada cosa. Si se le olvida algo, díselo en ese momento.
Si el Consorcio te paga menos de lo que vale
No tienes que conformarte.
- Escribe a ccs@consorseguros.es. En el asunto pon «disconformidad con indemnización». Añade tu número de expediente, tus pruebas y por qué no estás de acuerdo.
- Si sigues sin estar de acuerdo, reclama al Servicio de Atención al Asegurado del Consorcio, en su web o por carta. Tienen dos meses para contestarte.
- Si en dos meses no te contestan, o te dicen que no, puedes ir al Servicio de Reclamaciones de la Dirección General de Seguros.
También puedes llevar tu propio perito. Lo dice la ley. En principio lo pagas tú: mira antes si tu seguro de hogar lo cubre.
Si es tu aseguradora la que te dice que no
Hay daños que no paga el Consorcio, sino tu compañía. Para reclamarle:
- Guárdalo todo por escrito: la carta, los correos y el informe del perito. Pide siempre una copia del informe.
- Reclama a su servicio de atención al cliente. Todas las compañías lo tienen. Es gratis y tienen un mes para contestarte. Este paso es obligatorio para el siguiente.
- Si en un mes no te contestan, o te dicen que no, ve al Servicio de Reclamaciones de la Dirección General de Seguros.
Y un dato que poca gente sabe: aunque no estéis de acuerdo, en 40 días desde que diste el parte tienen que pagarte lo que sí reconocen.
Todo de un vistazo
| Qué | Dónde | Cuánto tardan |
|---|---|---|
| Pedir la indemnización | 900 222 665 · consorseguros.es | — |
| No estás de acuerdo con el Consorcio | ccs@consorseguros.es | — |
| Sigues sin estar de acuerdo | Servicio de Atención al Asegurado del Consorcio | 2 meses |
| Reclamar a tu aseguradora | Su servicio de atención al cliente | 1 mes |
| Si no te contestan o te dicen que no | Servicio de Reclamaciones de la Dirección General de Seguros | — |
| Lo que tu aseguradora sí reconoce | — | 40 días desde el parte |
La guía, para tenerla a mano
Todo esto, con los correos de ejemplo para copiar y pegar, está en la guía DANA. Es gratis y cabe en el móvil: descargar la guía DANA en PDF.
Preguntas frecuentes
¿Quién paga los daños de la DANA? El Consorcio de Compensación de Seguros, si tenías un seguro en vigor y con el recibo pagado. Vale el seguro de tu casa, de tu comunidad, de tu negocio o de tu coche.
¿Cómo pido la indemnización al Consorcio? Llamando al 900 222 665 o en consorseguros.es. Lo puedes pedir tú mismo. También lo puede pedir tu aseguradora o tu mediador.
¿Qué pasa si ya han pasado los 7 días? Pídelo igual. El Consorcio ha dicho que tramita también las solicitudes que lleguen tarde.
¿Hay franquicia en los daños de la DANA? En casas, comunidades de vecinos y coches, no: no te descuentan nada. En comercios, naves y empresas se descuenta el 7 % del daño.
¿Me cubre el coche si solo tengo seguro a terceros? Sí, desde 2016. El Consorcio paga lo que valía tu coche justo antes de la DANA, a precio de mercado, aunque solo tengas el seguro obligatorio. Si tienes alguna cobertura de daños propios, te pagan según tu póliza.
¿Quién pide los daños del garaje o del portal de mi edificio? La comunidad, con su propio seguro. Lo suele hacer el presidente o el administrador. Lo de dentro de tu casa y tu coche lo pides tú con tus seguros.
¿El Consorcio paga lo que mi negocio deja de ganar? Solo si tu póliza incluye la pérdida de beneficios. Se aplica la franquicia que diga tu póliza.
¿Qué hago si el Consorcio me paga poco? Escribe a ccs@consorseguros.es con el asunto «disconformidad con indemnización», tu número de expediente, tus pruebas y por qué no estás de acuerdo. Si sigues sin estar de acuerdo, reclama al Servicio de Atención al Asegurado del Consorcio.
¿Tengo que renovar el seguro para cobrar? No. Lo que cuenta es que el seguro estuviera en vigor y pagado el día de la DANA.
Si no quieres hacerlo solo, te ayudamos. Te llamamos, miramos tu póliza contigo y te decimos qué pedir y cómo reclamarlo. No te cuesta nada. ¿Te llamamos y lo vemos juntos? Escríbenos DANA por WhatsApp.