Seguro de decesos: qué es, origen e historia
8 de agosto de 2026
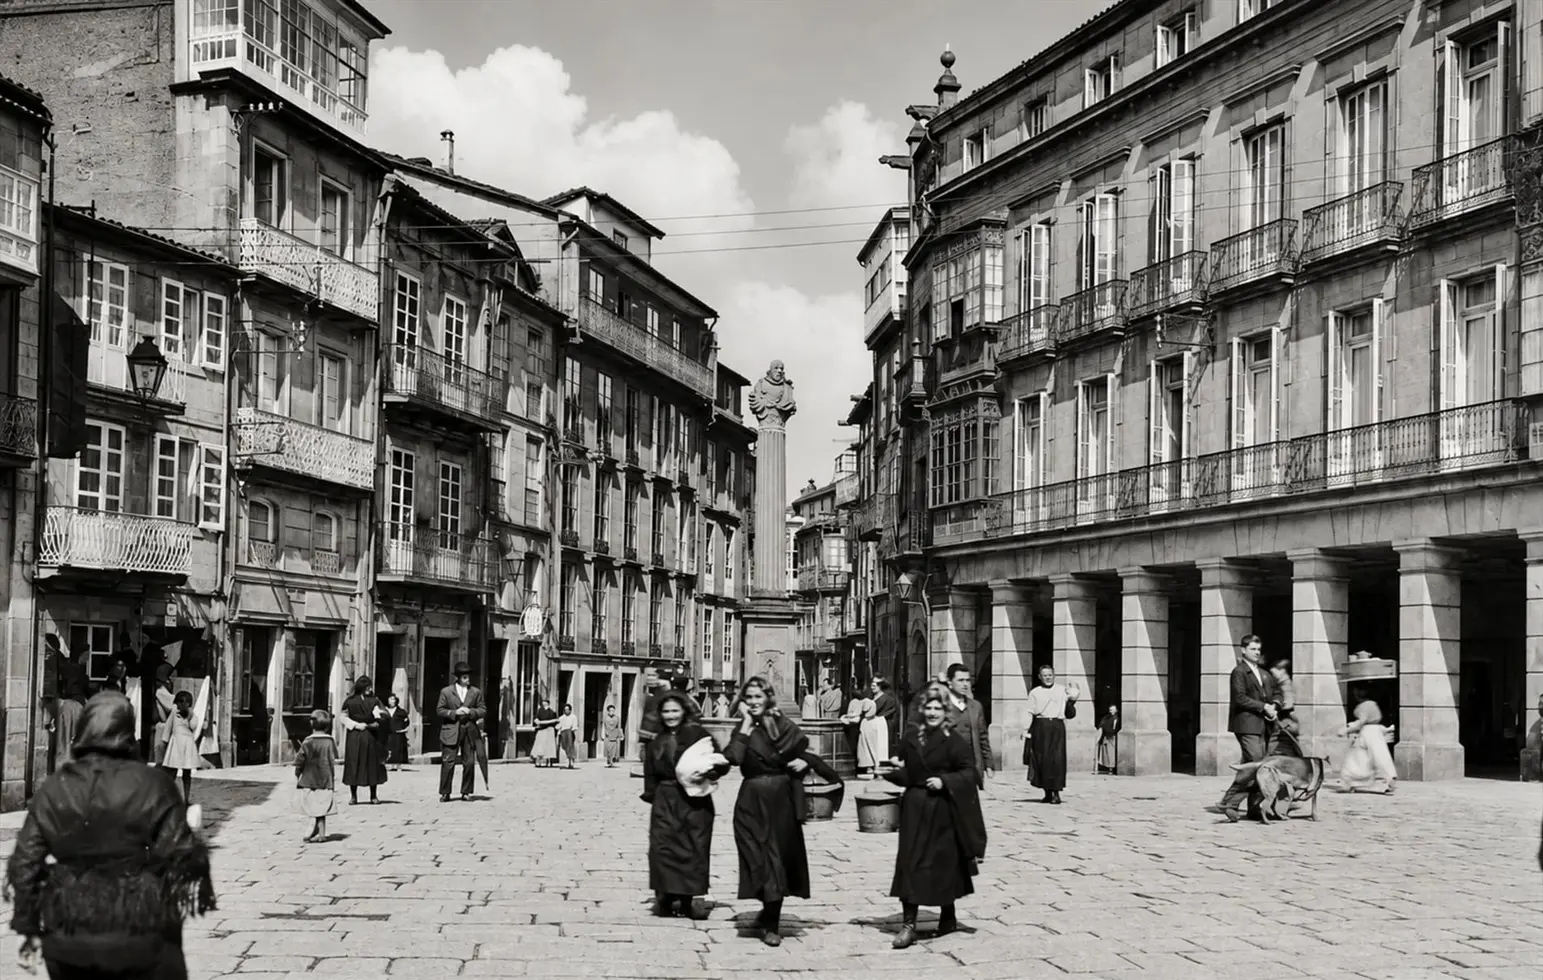
Hay pocos seguros tan españoles como el de decesos. En casi cualquier otro país de Europa, si mueres, tu familia recibe un cheque y se las apaña. Aquí no: aquí llega una furgoneta, un equipo de profesionales y, en cuestión de horas, todo está resuelto sin que nadie tenga que sacar la cartera. Esa diferencia no es casualidad ni un capricho cultural: tiene más de cien años de historia detrás, empieza en los muelles y canteras de Galicia, y pasa —sí, como estás pensando— por una canción sobre la muerte que se hizo famosa en la posguerra.
Vamos a contarte qué es realmente un seguro de decesos, qué cubre hoy y, sobre todo, de dónde viene. Porque entender su origen es la mejor forma de entender por qué sigue teniendo sentido contratarlo en 2026.
En resumen: un seguro de decesos es un contrato por el que la aseguradora se compromete a organizar y pagar el servicio funerario completo (féretro, tanatorio, traslados, entierro o incineración y trámites) cuando fallece el asegurado. A diferencia del seguro de vida, no entrega un capital libre a los herederos: presta directamente el servicio, coordinando con funerarias y tanatorios para que la familia no tenga que gestionar ni adelantar nada.
¿Qué es exactamente un seguro de decesos?
Un seguro de decesos —también llamado seguro de entierro o de defunción— es una póliza pensada para un único momento: el del fallecimiento. Mientras esté en vigor, la aseguradora garantiza que, quien muera, tendrá un funeral digno organizado de principio a fin, dentro de un capital asegurado calculado para cubrir ese servicio en su localidad.
Suele contratarse de forma familiar —una sola póliza puede cubrir a todos los miembros del hogar— y permanece activa mientras la persona esté con vida. El día que se activa, si sobra capital después de pagar el sepelio, ese remanente pasa a los herederos.
La clave que lo diferencia de cualquier otro producto financiero es esta: no es un seguro que paga, es un seguro que actúa. La aseguradora no se limita a firmar un cheque; se convierte, durante las horas más difíciles de una familia, en la persona que hace las llamadas, mueve el féretro y rellena el papeleo.
Qué cubre hoy un seguro de decesos
Las coberturas han evolucionado mucho desde sus orígenes, pero el núcleo sigue siendo el mismo: que la familia no tenga que pensar en nada logístico ni económico. Hoy, una póliza de decesos suele incluir:
- Servicio funerario completo: féretro, tanatorio, flores, esquelas y vehículo fúnebre.
- Entierro o incineración, según la voluntad del asegurado.
- Traslados, tanto nacionales como internacionales, incluida la repatriación si el fallecimiento ocurre en el extranjero. Algunas pólizas añaden además una asistencia en viaje para cuando lo que pasa lejos de casa es un accidente o una enfermedad.
- Gestiones administrativas: certificados, licencias, Registro Civil, cementerio.
- Asesoramiento jurídico en materia de herencias y sucesiones.
- Apoyo psicológico para la familia.
- Servicios digitales: testamento online, gestión o borrado de la huella digital del fallecido.
- La mascota, en algunas pólizas: incineración, un recuerdo o asistencia. Lo explicamos en qué hacer cuando muere tu mascota.
El capital asegurado suele moverse entre los 3.500 y los 6.000 €, en línea con el coste medio de un sepelio con servicios básicos en España. Todo lo que exceda ese coste —si el capital contratado es mayor— se entrega a los herederos.
Por qué España tiene un seguro que casi no existe en ningún otro país
Aquí viene la parte que sorprende a casi todo el mundo: el seguro de decesos, tal y como lo conocemos, es una anomalía casi exclusivamente española. En Francia, Alemania o Reino Unido existen productos parecidos, pero funcionan de forma muy distinta: normalmente son seguros de vida que entregan un capital para que sea la familia quien organice y pague el funeral por su cuenta.
En España, en cambio, la aseguradora presta el servicio directamente. Y para entender por qué, hay que remontarse casi 150 años atrás, a un problema muy concreto: la pobreza.
El origen: de gremios y cofradías a las “igualas funerarias”
A principios del siglo XX, un entierro podía hundir económicamente a una familia trabajadora. No había ahorro, ni pensiones, ni crédito, ni servicios funerarios estandarizados. Si moría el cabeza de familia, la pérdida de ingresos se sumaba a un gasto inesperado y elevado en el peor momento posible.
Antes de que existiera una sola aseguradora, ya existían mecanismos comunitarios para no dejar a nadie sin sepultura: los collegia funeraticia romanos, las cofradías religiosas medievales y, más adelante, los montepíos y las sociedades de socorros mutuos del siglo XIX, en los que los vecinos aportaban pequeñas cuotas para garantizar un entierro digno a cualquier miembro de la comunidad.
Pero la pieza que mejor explica el nacimiento del seguro de decesos español tiene nombre propio: la iguala funeraria. Funcionaba así de simple: una familia pagaba una pequeña cantidad de forma periódica —normalmente semanal— y, a cambio, el fabricante de ataúdes o la funeraria se comprometía a proporcionar el féretro y los servicios básicos cuando llegara el fallecimiento. No era un seguro en el sentido técnico actual, pero ya contenía su idea central: convertir un gasto enorme e imprevisible en cuotas pequeñas y asumibles.
Galicia, la cuna del seguro de decesos
Casi todas las hipótesis sobre el nacimiento del seguro de decesos español señalan al mismo lugar: Galicia. Y no por una única razón, sino por la confluencia de varias:
- Los pescadores, expuestos a naufragios y muertes prematuras, desarrollaron fondos comunes para proteger a las familias que se quedaban sin sustento.
- Los canteros, organizados en gremios con fuerte tradición de solidaridad interna.
- Los fabricantes de ataúdes, que veían el problema de primera mano —una familia que necesita un entierro inmediato pero no tiene con qué pagarlo— y fueron quienes, probablemente, inventaron el cobro anticipado y periódico que dio forma a la iguala funeraria.
No hay un único “inventor” documentado; lo que sí hay es una región donde tradición mutualista, gremios, pesca, emigración y necesidad se dieron cita al mismo tiempo. Y de ahí saldrían las dos compañías que convertirían esa costumbre popular en negocio asegurador.
1920 y 1922: nacen Ocaso y Santalucía
En 1908, España aprobó su primera gran ley de ordenación del seguro privado, que creó un marco de registro, control y supervisión para las entidades aseguradoras. Ese marco regulatorio coincide, no por casualidad, con la aparición de las primeras compañías especializadas en enterramiento.
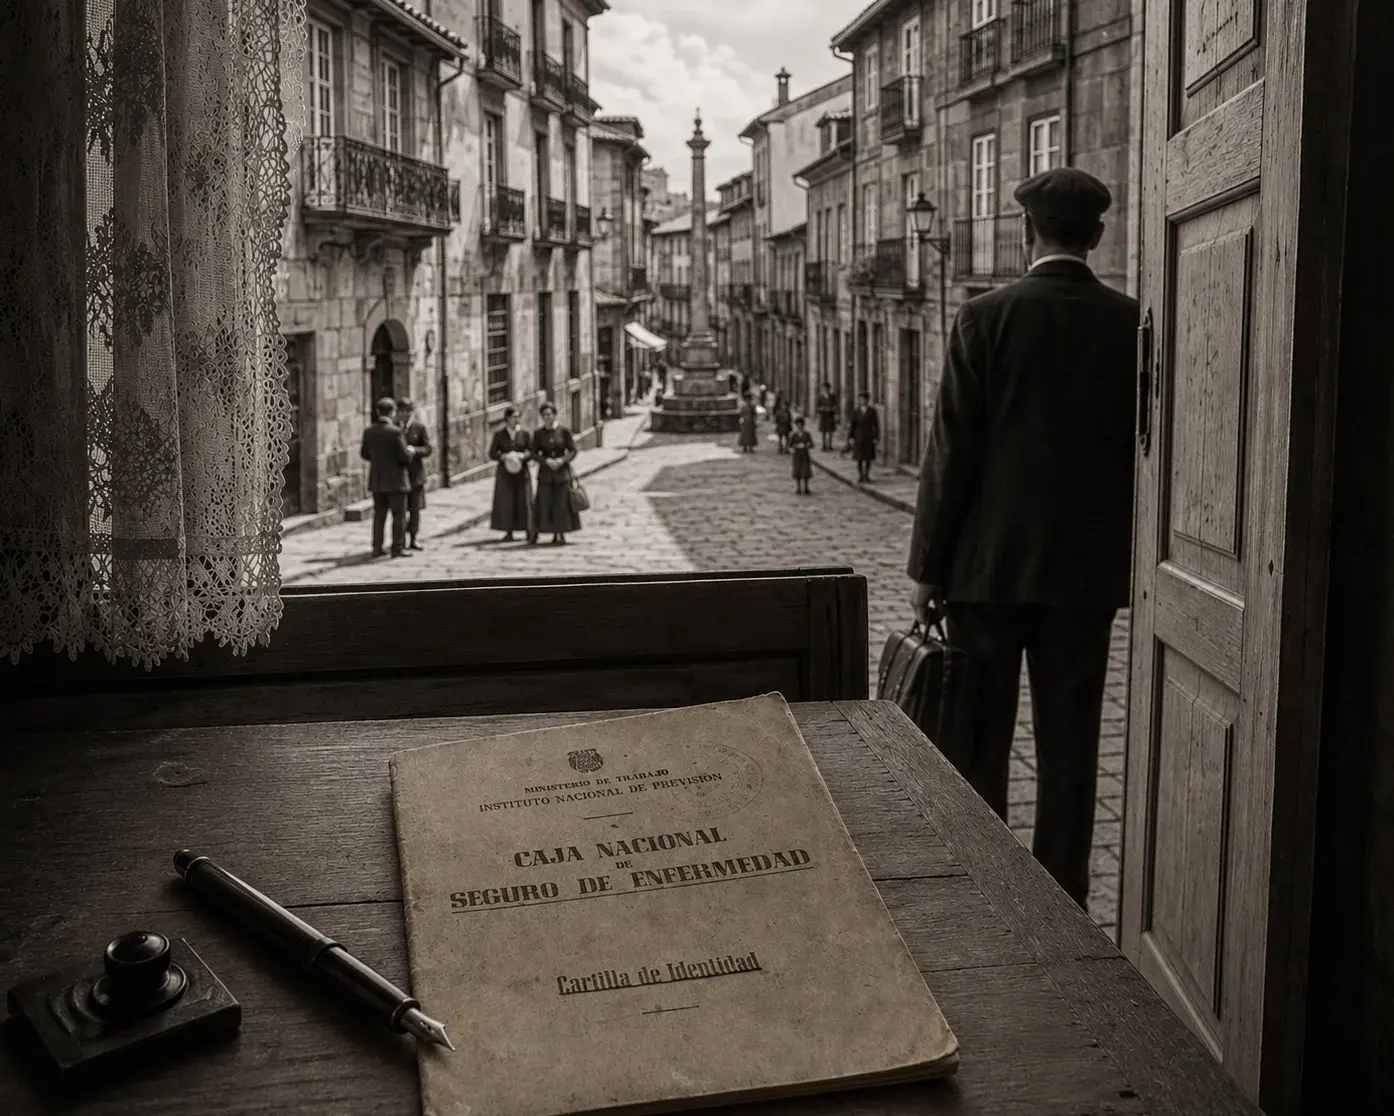
En 1920, Ramón D’Ortega y Hervella funda El Ocaso en Vigo, inscrita como “sociedad de enterramientos”. Dos años después, en 1922, nace Santalucía en A Coruña —en la calle que le da nombre—, dedicada casi en exclusiva al seguro de decesos durante sus primeras décadas. Ambas compañías, con origen gallego, tomaron el modelo de la iguala funeraria y lo transformaron en un negocio asegurador profesionalizado, con agentes que seguían cobrando puerta a puerta pero ya bajo el paraguas de una compañía regulada.
Durante los años posteriores a la Guerra Civil —un periodo de pobreza y precariedad extrema—, este modelo se afianzó todavía más: garantizar un entierro digno tenía un valor psicológico y social enorme en un momento en que casi nada más podía darse por garantizado.
El curioso caso del “Rascayú”
Si alguna vez has oído llamar “el seguro del Rascayú” al seguro de decesos, no es una leyenda urbana: tiene origen musical. En 1943, el compositor Bonet de San Pedro lanzó el fox-trot Rascayú, una canción que trataba la muerte con un humor negro y desenfadado poco habitual en la España de posguerra («Rascayú, Rascayú, ¿qué vales tú? / Que te has muerto tú, que estás en la tumba…»).
El tema se convirtió en un éxito popular —tanto que llegó a tener roces con la censura— y su estribillo, obsesionado con la tumba y la muerte, hizo que la gente empezara a llamar socarronamente “el del Rascayú” al cobrador del seguro de decesos, y “el Rascayú” a la propia cartilla.
Conviene ser precisos aquí: el Rascayú no es el origen del seguro, que ya existía dos décadas antes de que sonara la canción. Lo que demuestra es otra cosa, quizá más interesante: hasta qué punto la muerte, los entierros y “pagar los muertos” formaban parte de la conversación cotidiana en la España de mediados del siglo XX. El seguro de decesos no solo resolvía un problema económico: se había convertido en cultura popular.
De la ley de 1908 a la Ley 20/2015: cómo se regula hoy
El seguro de decesos tardó casi un siglo en tener una regulación propia y detallada. La Ley de Contrato de Seguro de 1980 sentó las bases generales del sector, pero no fue hasta la reforma de 2015 cuando el legislador español definió jurídicamente, con precisión, qué es un seguro de decesos.
La Ley 20/2015, de ordenación, supervisión y solvencia de las entidades aseguradoras, incorporó los artículos 106 bis, 106 ter y 106 quáter a la Ley de Contrato de Seguro, en vigor desde el 1 de enero de 2016. Esta reforma:
- Clasifica el decesos como ramo 19, definido como la prestación de servicios funerarios en caso de fallecimiento.
- Establece que, si la aseguradora no puede prestar el servicio o la familia lo gestiona por otros medios, debe entregar la suma asegurada correspondiente.
- Reconoce la libertad de elección de funeraria dentro de las condiciones del contrato, un derecho especialmente relevante en un sector donde aseguradora, funeraria y tanatorio suelen estar muy integrados.
Hoy todas las pólizas están supervisadas por la Dirección General de Seguros y Fondos de Pensiones (DGSFP), lo que garantiza unas condiciones mínimas de protección para el consumidor —algo que, en los tiempos del cobrador y la cartilla sellada, no existía.
Seguro de decesos vs. seguro de vida: la diferencia que lo explica todo
Es la pregunta que más nos hacen, y la respuesta cabe en una frase: el seguro de vida paga dinero; el seguro de decesos presta un servicio.
Un seguro de vida dice “si mueres, tus beneficiarios reciben X euros para usarlos como necesiten: hipoteca, estudios, sustituir ingresos”. Un seguro de decesos dice “cuando mueras, nosotros nos encargamos de que tengas el funeral que has contratado, sin que tu familia tenga que adelantar un euro ni hacer una sola llamada”.
Por eso el capital de un seguro de decesos se calcula sobre el coste real del sepelio en tu localidad, mientras que el capital de un seguro de vida se define libremente según las necesidades económicas de quienes se quedan. Son productos complementarios, no sustitutivos: muchas familias tienen ambos, cada uno resolviendo un problema distinto.
Un seguro que ha sobrevivido más de un siglo
Cuando llegó la Seguridad Social, muchos pensaron que el seguro de decesos desaparecería. No ocurrió. La Seguridad Social nunca asumió el coste del féretro, el tanatorio o el traslado: esa función siguió —y sigue— en manos del seguro privado.
El resultado, más de cien años después de las primeras igualas gallegas, es que el seguro de decesos sigue siendo uno de los productos más contratados de España: al cierre de 2023, más de 22 millones de personas —cerca del 46 % de la población— tenían una póliza de decesos en vigor. Pocas veces un producto financiero nacido de la pobreza de principios del siglo XX ha llegado tan intacto, en su idea de fondo, hasta el siglo XXI.
Lo que sí ha cambiado es el envoltorio: de “te pago el ataúd” a “te organizo el funeral”, y de ahí a “te gestiono todo lo relacionado con el fallecimiento” —traslados internacionales, testamento online, borrado de huella digital, apoyo psicológico—. La forma se actualiza en cada generación; el compromiso de fondo sigue siendo el mismo que en Vigo en 1920 o en A Coruña en 1922.
Cronología rápida
| Año | Hito |
|---|---|
| S. XIX | Sociedades de socorros mutuos y montepíos garantizan entierros dignos |
| Finales XIX / principios XX | Nacen las igualas funerarias en Galicia |
| 1908 | Primera gran ley española de ordenación del seguro privado |
| 1920 | El Ocaso nace en Vigo como “sociedad de enterramientos” |
| 1922 | Santalucía nace en A Coruña |
| 1943 | La canción Rascayú populariza el apodo del seguro |
| 1980 | Ley de Contrato de Seguro |
| 2015/2016 | La Ley 20/2015 define jurídicamente el ramo 19: decesos |
| 2023 | Más de 22 millones de asegurados en España |
Preguntas frecuentes sobre el seguro de decesos
¿Por qué se llama “seguro del Rascayú”? Es un apodo popular, no un nombre oficial. Viene de la canción Rascayú (1943), de Bonet de San Pedro, que trataba la muerte con humor negro. La gente empezó a llamar así, en broma, al cobrador y a la cartilla del seguro de decesos.
¿Es lo mismo que un seguro de vida? No. El seguro de vida entrega un capital libre a los beneficiarios. El seguro de decesos organiza y paga directamente el servicio funerario, y solo entrega dinero si sobra capital tras cubrir el sepelio.
¿Cuándo nació el seguro de decesos en España? Sus antecedentes —las igualas funerarias— son de finales del siglo XIX, pero las primeras compañías especializadas, Ocaso y Santalucía, nacen en Galicia en 1920 y 1922 respectivamente.
¿Por qué es tan popular en España y no tanto en otros países? Por una combinación de tradición mutualista gallega, fuerte peso familiar en la organización del funeral, una red histórica de agentes de confianza y la ausencia de una cobertura pública equivalente. En el resto de Europa se resuelve, en general, con un seguro de vida convencional.
El equipo de Leutina lleva más de 15 años acompañando a familias justo en ese momento: el que nadie quiere vivir, pero que conviene tener resuelto de antemano. Si quieres saber cuánto costaría proteger a la tuya, puedes calcularlo en menos de un minuto.